フリーランスになると保険はどうなる?まず知るべき基本
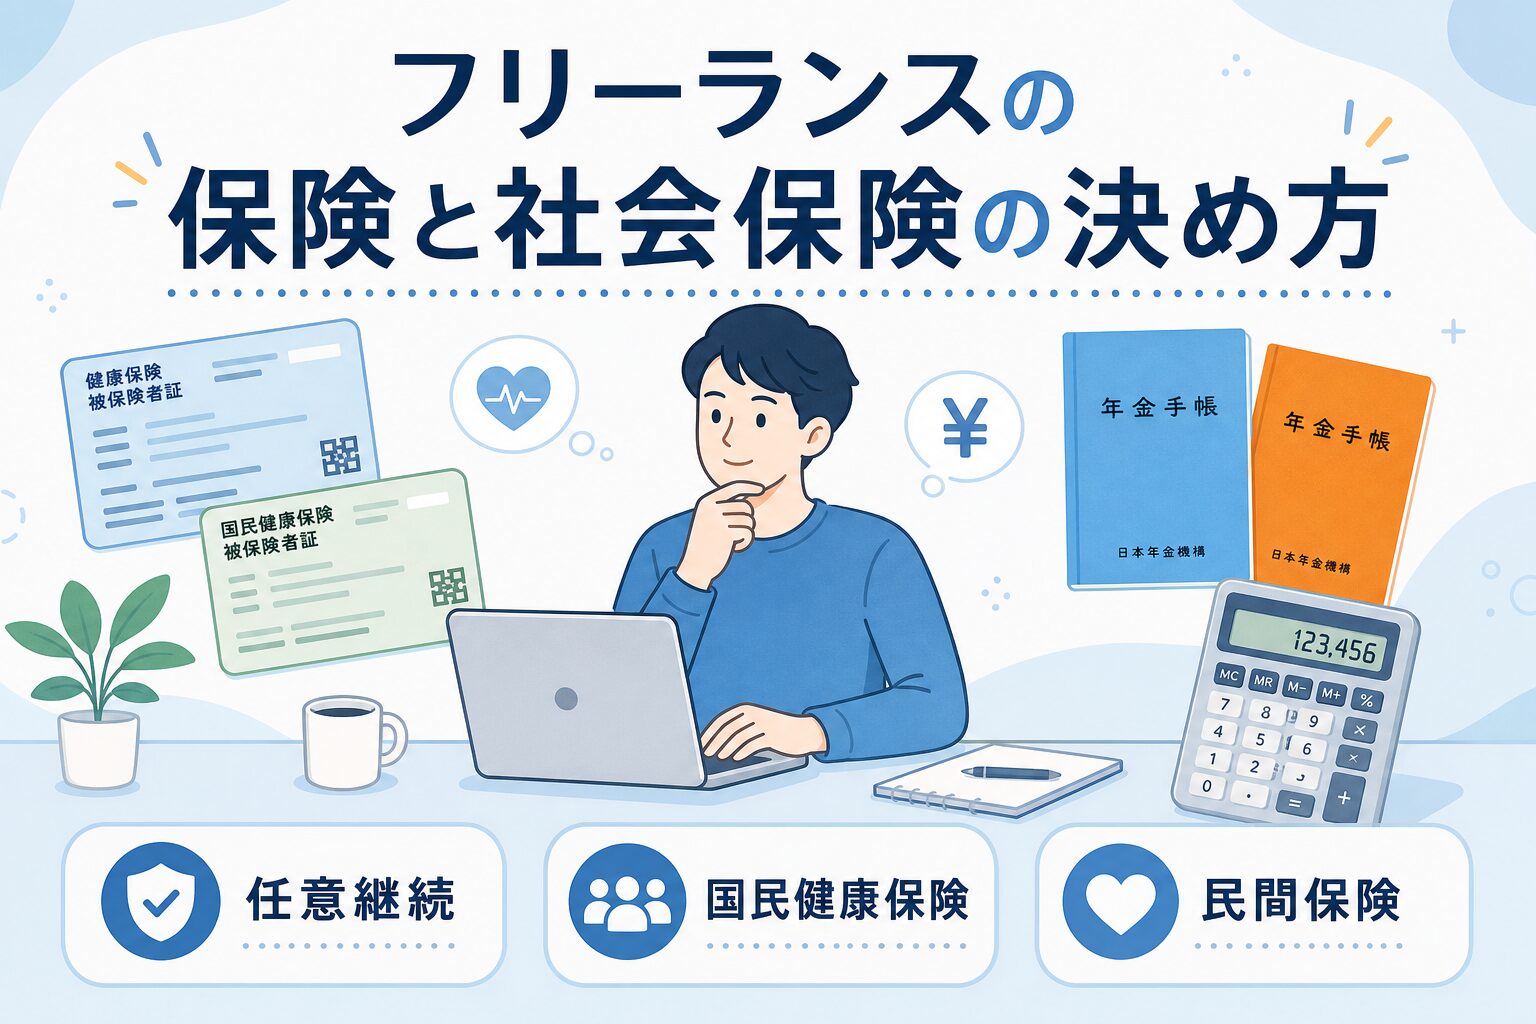
会社員を辞めてフリーランスになると、それまで会社が手続きをしてくれていた健康保険や年金、雇用保険などの社会保険を、自分自身でどうにかしなければなりません。特に「保険どうする?」という問題は、開業直後の大きな不安のひとつです。
この記事では、フリーランス・個人事業主の方向けに、社会保険の基礎知識から、任意継続・国民健康保険の選び方、そして民間の保険で備えるべきポイントまで、わかりやすく解説します。
フリーランスが加入する主な社会保険の種類
健康保険:任意継続 vs 国民健康保険
会社を辞めた後、健康保険の選択肢は主に以下の3つです。
- 任意継続(会社の健康保険を2年間継続):退職後も最長2年間、同じ健康保険に加入できます。保険料は全額自己負担ですが、傷病手当金の受給が継続できる場合があります。
- 国民健康保険(市町村が運営):フリーランスの定番。前年の所得に基づいて保険料が決まるため、収入が不安定な時期は負担が軽くなる可能性があります。
- 家族の健康保険の被扶養者になる:配偶者などの扶養に入れる場合は、保険料がかかりません。ただし、収入が一定額を超えると扶養から外れるため注意が必要です。
年金:国民年金への切り替え
会社員の間は厚生年金に加入していましたが、フリーランスになると原則として国民年金(第1号被保険者)に切り替わります。将来の年金受給額を増やしたい場合は、付加年金や国民年金基金への加入を検討しましょう。
雇用保険:フリーランスは原則対象外
雇用保険(失業保険)は、雇用関係がある労働者が対象です。フリーランスは原則として加入できないため、失業時の備えは自分で確保する必要があります。
任意継続と国民健康保険、どっちが得?比較ポイント
「任意継続と国民健康保険、どちらがお得か」は、フリーランスの保険選びで最もよく聞かれる質問です。以下の表で比較してみましょう。
| 項目 | 任意継続 | 国民健康保険 |
|---|---|---|
| 保険料の決まり方 | 退職時の標準報酬月額で固定(2年間) | 前年の所得に応じて毎年変動 |
| 傷病手当金 | 支給される場合あり | 原則なし(自治体によっては独自給付あり) |
| 扶養家族の扱い | そのまま扶養にできる | 家族全員分の保険料が発生 |
| 保険料の目安 | 退職時の給与が高いと高額になる | 所得が低ければ安く済む |
一般的には、退職時の給与が低かった人や家族が多い人は任意継続が有利なケースがあります。一方、前年の所得が少ない人や開業直後で収入が少ない人は国民健康保険のほうが保険料が安いことが多いです。
体験談として、都内でWebデザイナーとして独立した30代の方は、退職時の年収が500万円だったため任意継続の保険料が月2万5千円ほどになり、国民健康保険に切り替えたところ月1万8千円に抑えられたそうです。逆に、家族を扶養に入れている40代のライターは、任意継続のほうが家族分の保険料を考えても安かったという例もあります。
フリーランスにおすすめの民間保険は?必要な保障を考える
社会保険だけではカバーしきれないリスクに備えるため、民間の保険を検討する人も多いでしょう。ただし、フリーランスに本当に必要な保険は限られています。
優先度が高い保険
- 医療保険(入院・手術):フリーランスは傷病手当金が基本的にないため、入院による収入減を補える保険が役立ちます。日額5,000円〜1万円程度のシンプルなもので十分です。
- 所得補償保険:病気やケガで働けなくなったとき、月々の生活費を補償してくれる保険です。貯蓄が少ないうちは特に検討価値があります。
優先度が低い保険
- 生命保険:独身で家族がいない場合は、必要性は低いでしょう。
- がん保険:医療保険にがん特約を付ければ十分なケースが多いです。
保険料の目安は、月々の保険料が手取り収入の5%以内に収まるように調整すると無理なく続けられます。
社会保険料の負担を軽減する方法:控除と制度を活用
フリーランスの社会保険料は「所得控除」の対象になります。確定申告の際に、支払った国民健康保険料や国民年金保険料を社会保険料控除として申告することで、課税所得を減らせます。
また、国民年金保険料が払えない場合は免除・納付猶予制度を利用できます。手続きはお住まいの市区町村の窓口で簡単に行えますので、滞納する前に相談しましょう。
さらに、個人事業主として開業したら小規模企業共済への加入もおすすめです。毎月の掛金が全額所得控除になり、廃業時や老後には共済金として受け取れます。節税しながら将来の備えができる点で、フリーランスに人気の制度です。
まとめ:自分に合った保険選びのステップ
フリーランスの保険選びは、まず「社会保険」をどうするか決め、そのうえで「民間保険」で不足を補うという順序が基本です。
- 退職時の状況を整理(前年の所得、家族構成、貯蓄額)
- 任意継続と国民健康保険を比較して選択
- 国民年金への切り替え手続き(必要に応じて付加年金や国民年金基金も検討)
- 民間保険は「医療保険」「所得補償保険」を中心に、保険料が収入の5%以内になるように設計
- 確定申告で社会保険料控除を忘れずに申請
保険は一度決めたら終わりではありません。収入や家族構成が変わったら、見直すことも大切です。自分にぴったりの保険を見つけて、安心してフリーランス生活を楽しんでください。