はじめに:個人事業主にとっての消費税・インボイス対応の重要性
フリーランスや個人事業主として活動されている皆さん、2023年10月に開始されたインボイス制度(適格請求書等保存方式)によって、消費税の取り扱いが大きく変わりました。特に、これまで免税事業者だった方にとっては、消費税の納税義務が発生するかどうかが大きな関心事となっているでしょう。
「自分は関係ないと思っていた」「請求書の書き方がわからない」「経理処理が複雑になりそう」といった不安や疑問を抱えている方も多いのではないでしょうか。
本記事では、個人事業主が押さえておくべき消費税の基本から、インボイス制度への具体的な対応方法、実際に体験したフリーランスの声を交えながら、実務に役立つ情報をわかりやすく解説します。
消費税の基礎知識:個人事業主が知っておくべき3つのポイント
1. 課税事業者と免税事業者の違い
消費税の納税義務は、原則として基準期間(2年前)の課税売上高が1,000万円を超える場合に発生します。これを課税事業者と呼びます。一方、基準期間の課税売上高が1,000万円以下の事業者は免税事業者となり、消費税の納税義務が免除されます。
ただし、インボイス制度の開始に伴い、免税事業者であっても適格請求書発行事業者に登録することで、課税事業者となる選択が可能になりました。
2. 消費税の計算方法
消費税の納税額は、預かり消費税(売上にかかる消費税)から支払い消費税(仕入れや経費にかかる消費税)を差し引いて計算します。この差額を納付する仕組みです。
例えば、売上1,100万円(税込)で預かり消費税が100万円、仕入れや経費にかかった消費税が60万円の場合、納税額は40万円となります。
3. 簡易課税制度の活用
個人事業主には、簡易課税制度という選択肢もあります。これは、売上にかかる消費税に業種ごとに定められたみなし仕入れ率を掛けて、支払い消費税を簡便に計算する制度です。事前に届出が必要ですが、経理処理の負担を軽減できるメリットがあります。
インボイス制度とは?個人事業主への影響を解説
インボイス制度の概要
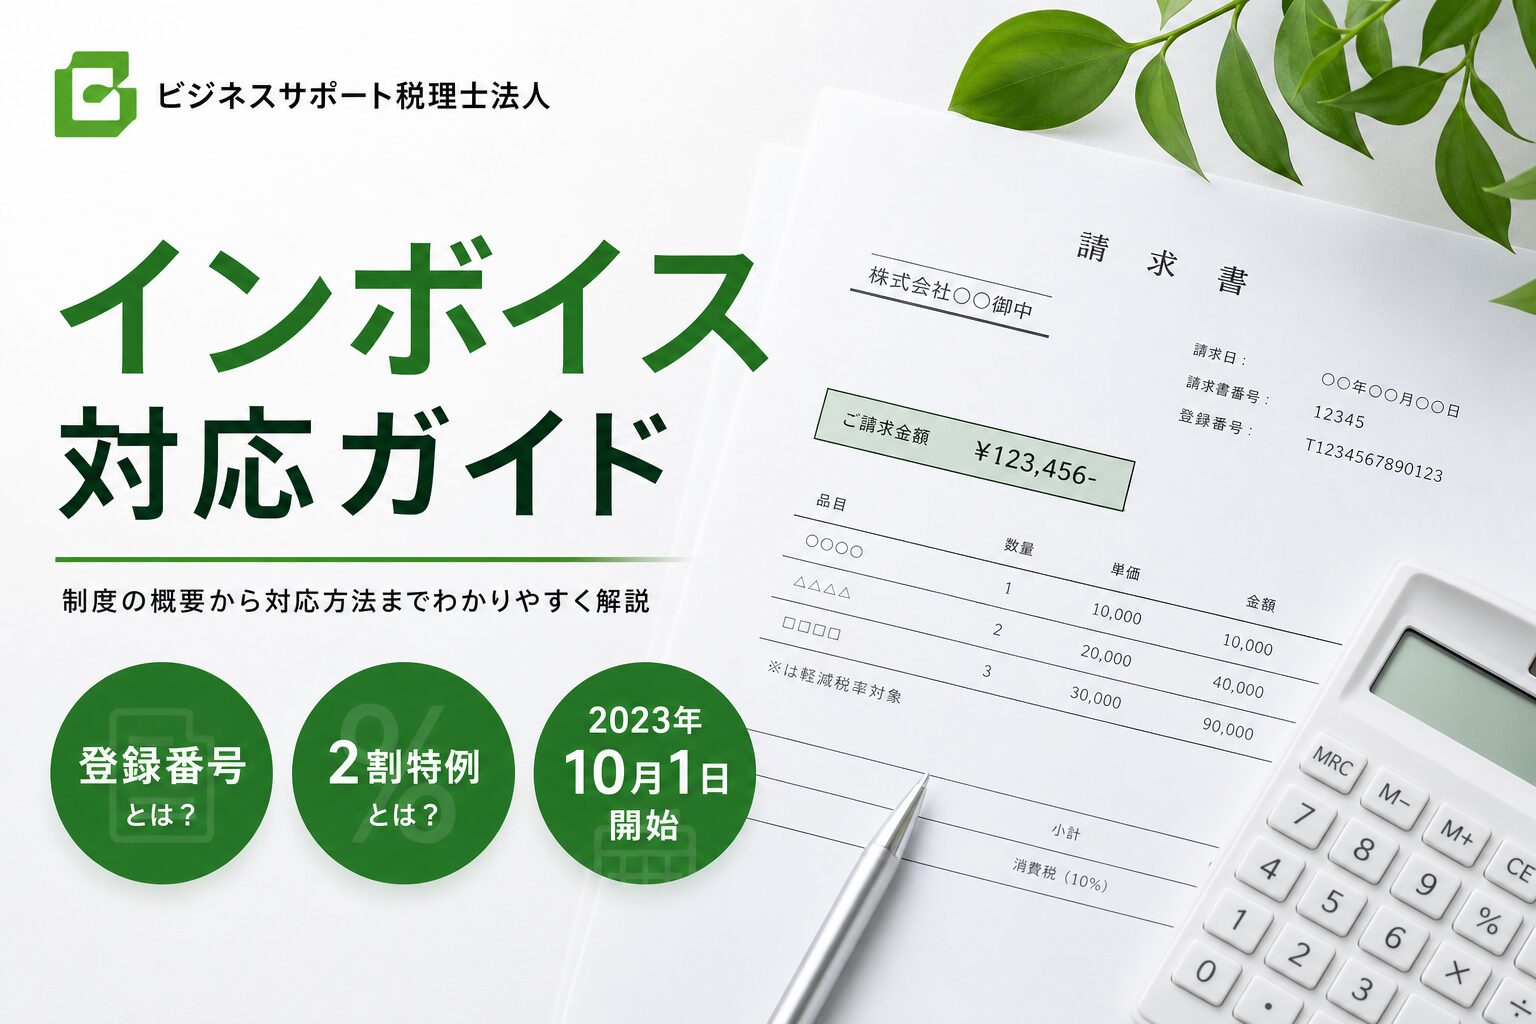
インボイス制度とは、複数税率(8%と10%)に対応するため、適格請求書(インボイス)を発行・保存することで、消費税の仕入税額控除を受けることができる制度です。2023年10月1日からスタートしました。
適格請求書には、以下の記載事項が求められます。
- 発行者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した金額
- 税率ごとの消費税額
- 書類の交付を受ける事業者の氏名または名称
個人事業主への具体的な影響
インボイス制度の開始により、免税事業者のままでいると、取引先が支払う消費税の仕入税額控除ができなくなるため、取引条件の見直しを求められるケースが増えています。実際に、私の知人のフリーランスデザイナーも、取引先から「インボイスに対応してくれないと契約を更新できない」と言われたそうです。
このような状況を避けるためには、適格請求書発行事業者として登録し、課税事業者になることが現実的な選択肢となります。
インボイス対応の具体的な手順と注意点
1. 登録申請の手続き
適格請求書発行事業者になるためには、税務署に登録申請書を提出する必要があります。申請はオンライン(e-Tax)または書面で行えます。登録が完了すると、登録番号が通知されます。
2. 請求書のフォーマット変更
インボイス対応の請求書には、従来の請求書に加えて、登録番号や税率ごとの消費税額の記載が必要です。会計ソフトや請求書作成ツールを利用すれば、自動的にインボイス形式に対応した書類を作成できます。
3. 経理処理の変更
インボイス制度では、仕入税額控除を受けるために、適格請求書の保存が義務付けられています。紙の書類だけでなく、電子データでの保存も認められていますので、スキャナやクラウドサービスを活用して効率的に管理しましょう。
注意点:免税事業者から課税事業者になる際の負担
課税事業者になると、消費税の納税義務が発生します。売上に対する消費税を預かっても、経費にかかる消費税が少ない場合は、納税額が大きくなる可能性があります。特に、人件費や外注費など消費税がかからない経費の割合が高い事業者は注意が必要です。
このような負担を軽減するために、2割特例(経過措置)という制度も設けられています。インボイス発行事業者となった免税事業者は、2026年9月30日までの期間、売上にかかる消費税の納税額を売上税額の2割に軽減することができます。
体験談:フリーランスが実際にインボイス対応で経験したこと
ここでは、実際にインボイス対応を経験したフリーランスの方々の声を紹介します。
体験談1:Webデザイナー(登録から1年目)
「最初は、消費税の納税義務が発生するのが怖くて、登録を躊躇していました。しかし、取引先から『インボイスに対応してくれないと、今後は発注できない』と言われ、泣く泣く登録を決意しました。実際に登録してみると、手続き自体はオンラインで簡単にできました。会計ソフトもインボイス対応のものに切り替えたので、請求書の発行もスムーズです。納税額は増えましたが、2割特例のおかげで負担は予想より少なくて済みました。」
体験談2:ライター(登録を迷っている)
「私はまだ登録していません。取引先は個人のクライアントが多く、法人相手の仕事が少ないからです。ただ、今後法人からの仕事が増えたら、登録を考えようと思っています。インボイス対応は、自分のビジネススタイルに合わせて判断するのが一番だと思います。」
個人事業主が今すぐやるべきこと:チェックリスト
最後に、個人事業主がインボイス対応で今すぐやるべきことをチェックリスト形式でまとめました。
- 自分の基準期間の課税売上高を確認する
- 取引先(特に法人)からの要望をヒアリングする
- 適格請求書発行事業者の登録申請を行う(e-Taxで可能)
- 請求書のフォーマットをインボイス対応に変更する
- 会計ソフトや経理システムをインボイス対応にする
- 2割特例や簡易課税制度の適用条件を確認する
- 税理士や商工会議所などの専門家に相談する
インボイス制度への対応は、個人事業主にとって大きな転換点です。しかし、正しい知識と準備があれば、決して乗り越えられないものではありません。この記事が、皆さんの不安を少しでも解消し、スムーズな対応の一助となれば幸いです。